Salon de înfrumusețare din București, inspectat. Servicii de până la 2.000 de euro

Un salon de estetică din București, verificat de ANAF, a achitat peste 900.000 de lei
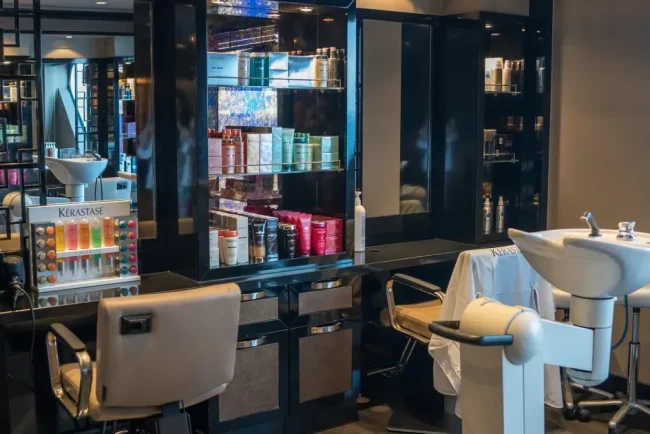
Un salon de servicii estetice din București a intrat în atenția inspectorilor Direcției Generale Antifraudă Fiscală din cadrul ANAF, după ce o analiză de risc fiscal a ridicat suspiciuni privind modul de declarare a veniturilor. În urma controlului, administratorul societății a achitat la bugetul de stat peste 900.000 de lei, sumă care acoperă prejudiciul constatat, majorarea de 15% și accesoriile fiscale aferente.
Promovarea serviciilor pe rețelele sociale, comparată cu datele fiscale
Înainte de a demara verificările, inspectorii au analizat informațiile disponibile în spațiul public despre activitatea societății. Reprezentantul salonului promova pe rețelele de socializare servicii cu tarife de până la 2.000 de euro. Aceste date au fost comparate cu informațiile fiscale aflate la dispoziția organelor de control.
Nereguli la înregistrarea numerarului și a TVA-ului
Una dintre problemele identificate a vizat depunerile de numerar. Acestea erau înregistrate drept creditări ale societății, însă verificările au arătat că sumele proveneau, în realitate, din încasările pentru serviciile prestate și nu reprezentau împrumuturi acordate firmei de asociați sau administratori.
Inspectorii au identificat și cheltuieli efectuate în interes personal, fără legătură cu activitatea economică, care nu îndeplineau condițiile legale pentru deducerea fiscală.
Leasing pentru două autoturisme de peste 335.000 de euro
O altă situație semnalată în control a privit două autoturisme achiziționate în sistem de leasing, a căror valoare totală depășea 335.000 de euro. Potrivit constatărilor, societatea a înregistrat cheltuieli și a dedus TVA aferent achiziției și utilizării celor două mașini, inclusiv pentru folosirea lor în interes personal, fără a îndeplini condițiile prevăzute de legislația fiscală.
Încasări înregistrate cu întârziere
Controlul a mai arătat că unele sume încasate pentru serviciile prestate au fost trecute în contabilitate cu întârziere. Banii au fost menținuți în evidența contabilă sub forma unor avansuri, iar TVA-ul aferent a fost colectat, de asemenea, cu întârziere.
În urma verificărilor, au fost stabilite obligații fiscale suplimentare în valoare de peste 537.000 de lei.
Peste 900.000 de lei achitați și clauza de nepedepsire
Administratorul societății a achitat la bugetul de stat 905.212 lei, sumă care reprezintă prejudiciul constatat, majorarea de 15%, dobânzile și penalitățile aferente. După achitarea integrală a acestor sume, administratorul a beneficiat de clauza de nepedepsire prevăzută de articolul 10 din Legea nr. 241/2005 pentru prevenirea și combaterea evaziunii fiscale. În aceste condiții, nu mai este necesară sesizarea organelor de urmărire penală.